시장 개요
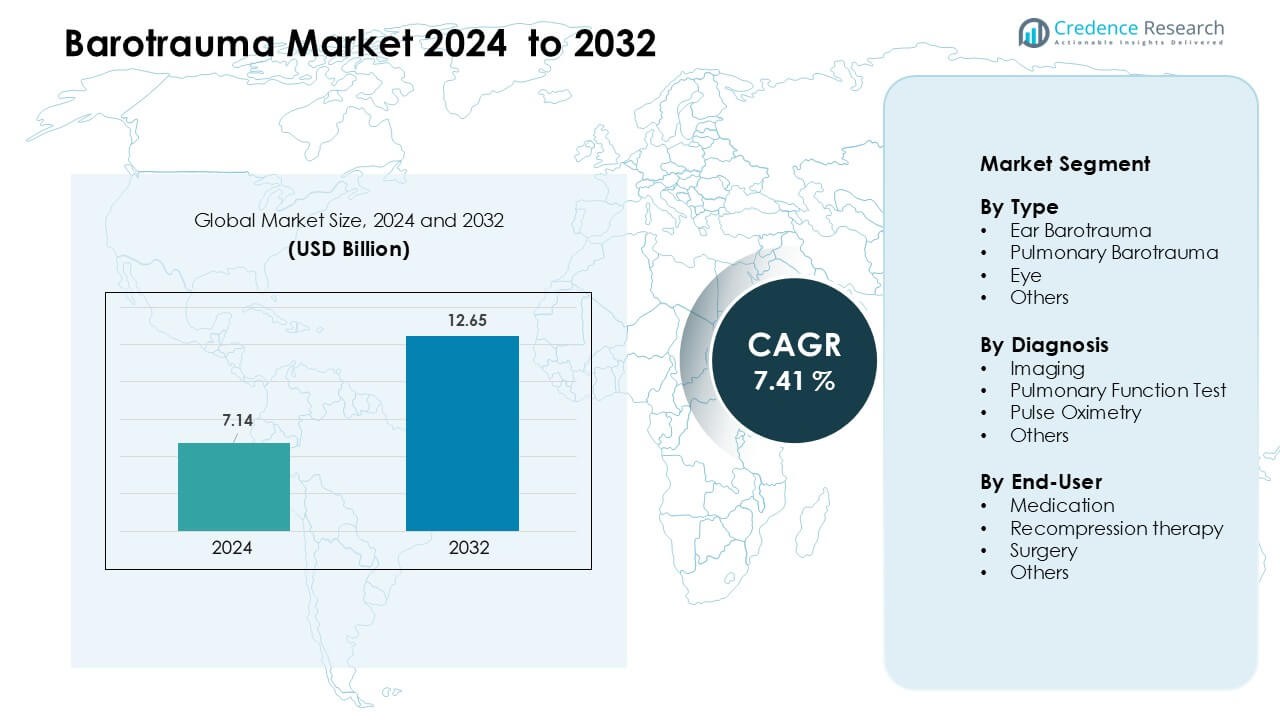
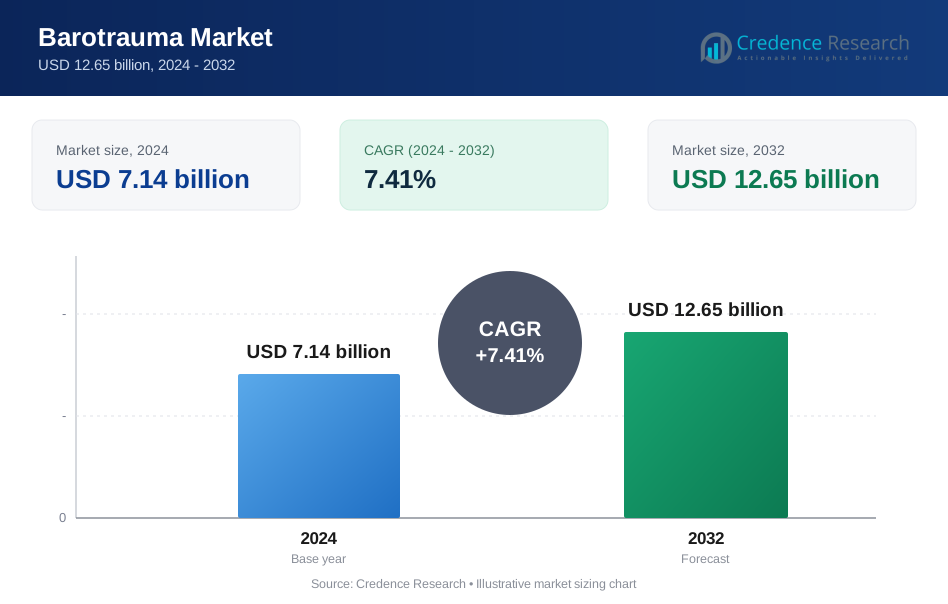
바로트라우마 시장은 2024년에 71억 4천만 달러로 평가되었으며, 예측 기간 동안 연평균 성장률 7.41%로 성장하여 2032년까지 126억 5천만 달러에 이를 것으로 예상됩니다.
| 보고서 속성 | 세부사항 |
|---|---|
| 역사적 기간 | 2020-2023 |
| 기준 연도 | 2024 |
| 예측 기간 | 2025-2032 |
| 바로트라우마 시장 규모 2024 | 71억 4천만 달러 |
| 바로트라우마 시장, 연평균 성장률 | 7.41% |
| 바로트라우마 시장 규모 2032 | 126억 5천만 달러 |
바로트라우마 시장은 Johnson & Johnson Consumer Inc., Nutra Respiro, Mallinckrodt, Cipla Health Ltd., Church & Dwight Co., Inc., Centaur Pharmaceuticals, GSK plc, Bayer AG, Jabs Biotech Pvt. Ltd.와 같은 주요 기업에 의해 형성됩니다. 이들 기업은 귀 및 폐 압력 부상에 널리 사용되는 ENT 케어 의약품, 폐 완화 제품, 지원 치료를 통해 입지를 강화합니다. 제품 혁신, 빠른 진단 지원, 더 넓은 임상 확장을 통해 경쟁을 유지합니다. 북미는 강력한 중환자 치료 인프라, 높은 항공 여행량, 고급 진단 능력에 힘입어 2024년 약 38%의 시장 점유율로 선도 지역을 유지했습니다.
시장 통찰
- 바로트라우마 시장은 2024년에 71억 4천만 달러에 도달했으며, 2032년까지 연평균 성장률 7.41%로 성장할 것으로 예상됩니다.
- 성장은 ICU 인공호흡기 사용 증가, 항공 여행 빈도 증가, 레크리에이션 다이빙 활동 확대로 인해 귀 및 폐 압력 부상 사례가 증가하면서 이루어집니다.
- 트렌드로는 고급 CT/MRI 영상의 높은 채택, 고압산소 센터의 확장, ENT 및 폐 케어에서의 임상 인식 증가가 있으며, 이는 조기 진단율을 향상시킵니다.
- Johnson & Johnson Consumer Inc., GSK plc, Bayer AG, Cipla Health Ltd., Church & Dwight Co., Inc.와 같은 주요 기업은 강력한 ENT 포트폴리오와 부비동 완화 제품을 통해 경쟁하며, 작은 지역 기업은 목표 호흡기 솔루션을 통해 확장합니다.
- 북미는 2024년 38%의 점유율로 시장을 선도했으며, 그 뒤를 유럽이 29%, 아시아 태평양이 22%로 따랐습니다. 귀 바로트라우마는 약 52%의 점유율로 유형 부문을 지배했습니다.
시장 세분화 분석:
유형별
귀 바로트라우마는 2024년 바로트라우마 시장에서 약 52%의 점유율로 지배적인 위치를 차지했습니다. 빈번한 비행기 승객, 다이버, 부비동 또는 유스타키오관 장애를 가진 환자들이 압력 관련 부상 증가를 보고하면서 수요가 증가했습니다. 귀 상태는 고도 변화에 대한 더 넓은 노출로 인해 폐 및 눈 유형보다 더 높은 사례 수를 보였습니다. 성장은 항공 여행 증가, 레크리에이션 다이빙 활동 증가, ENT 전문가들 사이의 임상 인식 향상에 의해 지원되었습니다. 폐 바로트라우마는 ICU 환경에서의 인공호흡 관련 합병증에 의해 꾸준히 성장했으며, 눈 관련 부상은 덜 일반적이었습니다.
- 예를 들어, AERA 시스템의 미국 출시는 2016년에 299명의 환자를 대상으로 한 중요한 무작위 대조 시험에서 비롯되었습니다.
진단별
2024년 진단 부문에서 이미징이 거의 55%의 시장 점유율로 지배적이었습니다. CT 및 MRI 스캔은 폐, 귀, 부비동 부위의 압력 관련 부상을 높은 정확도로 식별하는 데 선호되는 도구로 남아 있었습니다. 고급 방사선 센터의 더 넓은 가용성과 응급 방문 시 더 빠른 평가로 인해 채택이 증가했습니다. 폐 기능 검사는 심각한 경우 폐 손상을 평가하는 역할로 인해 뒤를 이었습니다. 맥박 산소 측정기는 중환자실에서 사용이 증가했지만, 이미징은 더 넓은 진단 능력과 강력한 임상 지침 덕분에 여전히 앞서 있었습니다.
- 예를 들어, Siemens Healthineers는 SOMATOM Force 듀얼 소스 CT 시스템이 66밀리초의 시간 해상도로 초고속 스캔을 제공하여 바로트라우마 관련 폐 파열을 정밀하게 시각화할 수 있다고 보고했습니다.
최종 사용자별
2024년 최종 사용자 부문에서 약물이 거의 48%의 점유율로 선두를 차지했으며, 경증에서 중등도의 바로트라우마를 치료하기 위한 진통제, 충혈 완화제, 항염증제 및 항생제의 일상적인 사용에 의해 지원되었습니다. 대부분의 귀 및 부비동 부상이 비침습적 치료에 잘 반응하여 외과적 또는 고비용 개입의 필요성을 줄이면서 이 부문이 확장되었습니다. 재압축 요법은 다이빙 관련 사례에서 증가했지만 여전히 틈새 시장에 남아 있었습니다. 외과적 절차는 만성적이거나 심각한 합병증에 주로 사용되며 더 작은 비중을 차지했습니다. 약물은 높은 환자 선호도, 낮은 비용 및 쉬운 접근성 덕분에 선두를 유지했습니다.
주요 성장 동력
항공 여행 및 다이빙 활동과 관련된 발생 증가
세계적인 이동성 증가는 바로트라우마 시장의 강력한 수요를 계속해서 촉진하고 있습니다. 항공 여행은 전 세계적으로 확장되어 더 많은 승객이 귀 및 부비동 부상을 유발하는 급격한 기내 압력 변동에 노출되고 있습니다. 해안 지역 전역에서 레크리에이션 및 전문 다이빙도 증가하여 폐, 귀 및 눈에 대한 압력 관련 손상의 위험을 높였습니다. 의료 관광의 붐과 빈번한 비즈니스 여행은 더 많은 개인을 고고도 또는 수중 환경으로 밀어 넣어 클리닉 및 응급실에서 더 높은 사례 수를 초래했습니다. 의료 시스템은 이제 더 나은 진단 인식 덕분에 바로트라우마를 더 면밀히 추적하여 보고된 사례를 더욱 증가시킵니다. 항공사와 다이빙 학교도 위험에 대한 교육을 홍보하여 초기 단계의 상담을 더 많이 유도하고 있습니다. 이러한 추세는 더 많은 사람들이 압력이 강한 활동에 참여함에 따라 일관된 시장 확장을 지원합니다.
- 예를 들어, PADI(Professional Association of Diving Instructors)는 설립 이후 3천만 개 이상의 스쿠버 인증서를 발급했으며, 전 세계 6,600개 다이브 센터에서 활동하는 128,000명의 PADI 전문가가 있어 바로트라우마 위험에 노출될 수 있는 다이버 수를 증가시켰습니다.
중환자 치료 및 기계적 환기 사용의 확장
기계적 환기는 특히 중환자실에서 폐 기흉 사례의 주요 원인으로 남아 있습니다. 호흡기 질환, 외상, 감염성 발병으로 인한 중환자실 입원이 증가하면서 환기 지원이 필요한 환자 수가 증가했으며, 잘못된 압력 설정이 종종 폐 손상을 유발합니다. 병원은 이제 더 큰 환기 장비와 고급 호흡 치료 시스템을 운영하여 탐지 및 치료 수요를 강화하고 있습니다. 더 긴 환기 기간이 필요한 만성 폐 질환을 가진 고령 환자들도 사례 증가에 기여합니다. 전 세계 의료 시스템이 중환자 치료 용량을 확장함에 따라 임상의들은 기흉을 더 자주 식별하고 조기 개입을 시작합니다. 영상 도구의 개선은 환기 관련 부상의 정확한 평가를 더욱 지원합니다. 이는 고급 병원과 지역 의료 센터 전반에 걸쳐 약물, 진단 영상, 응급 개입에 대한 꾸준한 수요를 창출합니다.
- 예를 들어, Puritan Bennett™ 980 환기 장치는 체중이 0.3kg에 불과한 신생아 환자에게 2mL까지 훨씬 낮은 일회 호흡량을 제공할 수 있습니다.
ENT 및 폐 치료에서의 인식 증대와 조기 진단
ENT 및 폐 전문의들 사이에서 인식이 크게 증가하여 시장 성장을 촉진하고 있습니다. 클리닉은 이제 더 나은 교육과 표준화된 치료 경로 덕분에 초기 단계에서 압력 관련 귀, 부비동, 폐 문제를 식별합니다. 안전한 다이빙, 기내 압력 효과, 환기 관리에 대한 교육 캠페인은 증상 조기 보고를 장려하여 환자 방문을 증가시킵니다. CT 및 MRI 영상의 발전은 탐지 정확성을 향상시켜 의사들이 기흉의 심각성을 빠르게 분류하는 데 도움을 줍니다. 원격 진료 상담도 증가하여 여행자와 다이버가 압력 변화에 노출된 후 신속한 지침을 받을 수 있게 합니다. 병원은 기흉 진단에 대한 업데이트된 지침을 통합하여 환자 처리량을 더욱 확장합니다. 전반적으로 강력한 인식과 개선된 임상 프로토콜은 예방 및 치료 솔루션에 대한 꾸준한 수요를 창출합니다.
주요 동향 및 기회
영상 및 모니터링 기술의 발전
새로운 영상 기술은 기흉의 더 명확한 탐지를 제공하여 강력한 성장 기회를 창출합니다. 고해상도 CT 및 MRI 스캔은 이제 폐, 귀, 부비동의 미세한 조직 손상까지 탐지하여 더 빠르고 신뢰할 수 있는 진단을 지원합니다. 휴대용 진단 도구는 원격 다이빙 지역과 소규모 클리닉에서의 접근성을 확장합니다. 인공지능은 이미지 해석을 개선하여 진단 지연을 줄이고 사례 관리를 향상시킵니다. 지속적인 호흡 모니터링 장치는 환기 팀이 비정상적인 압력 수준을 조기에 감지하여 위험을 줄이는 데 도움을 줍니다. 이러한 고급 도구의 조합은 임상 의사 결정을 강화하고 진단 장비 및 전문 치료 시장을 확장합니다. 병원이 방사선 업그레이드에 더 많이 투자함에 따라 영상 주도 진단이 주요 기회 영역이 됩니다.
- 예를 들어, Siemens Healthineers의 NAEOTOM Alpha 광자 계수 CT 시스템은 0.2mm의 공간 해상도를 제공하여 기흉과 관련된 미세 수준의 폐 및 부비동 조직 손상을 감지할 수 있습니다.
전문 다이빙 및 항공 의학 서비스에 대한 수요 증가
잠수 의학 및 항공 의학의 전문 치료는 점점 더 체계화되고 있으며, 이는 새로운 시장 기회를 열어줍니다. 많은 해안 국가들은 이제 잠수 관련 폐 및 귀의 기압 외상 치료를 위한 전용 고압 산소 치료 센터를 운영하고 있습니다. 주요 공항 근처의 항공 클리닉도 귀 막힘 및 부비동 부상과 같은 잦은 비행 문제로 인해 더 많은 환자 유입을 보고하고 있습니다. 조종사, 잠수부 및 군사 인력을 위한 훈련 프로그램에는 이제 기압 외상 위험 예방이 포함되어 있어 임상적 접근성이 증가하고 있습니다. 병원 전반에 걸쳐 고압 산소 치료 시설이 확장되어 비용 효율적이고 입증된 치료 옵션을 제공합니다. 이러한 발전은 고위험 인구에서 기압 외상의 진단, 관리 및 예방을 위한 더 넓은 생태계를 만듭니다.
- 예를 들어, 태국에서는 태국 해군 산하 솜데크 프라 핑클라오 병원의 고압 산소 의학 센터가 한 세션에 최대 30명의 환자를 수용할 수 있는 다인용 고압 산소 챔버를 운영하고 있습니다.
주요 과제
증상 중복으로 인한 오진 위험
기압 외상 증상은 종종 일반적인 ENT 및 호흡기 문제와 유사하여 지연 및 오진을 초래합니다. 귀 통증, 어지러움, 부비동 압박 및 호흡 곤란은 감염, 알레르기 또는 천식과 겹쳐져 일반의가 압력 관련 원인을 놓치게 만듭니다. 폐 기압 외상은 또한 기흉 또는 COPD 악화와 유사할 수 있으며, 이를 확인하기 위해 고급 영상 촬영이 필요합니다. 농촌 클리닉에서의 제한된 인식은 잘못된 분류 위험을 증가시킵니다. 오진은 치료 지연을 초래하여 조직 손상을 악화시키고 장기적인 합병증을 증가시킬 수 있습니다. 이 문제는 영상 촬영 가용성이 개선되었음에도 불구하고 많은 환자가 증상이 악화된 후에야 치료를 받으려 하기 때문에 지속됩니다. 이 문제를 해결하려면 더 강력한 훈련과 진단 프로토콜의 광범위한 채택이 필요합니다.
심각하고 ICU 관련 사례의 높은 치료 비용
기계적 환기와 관련된 심각한 폐 기압 외상은 종종 영상 촬영, 산소 요법 및 전문의 개입을 포함한 비용이 많이 드는 병원 치료를 필요로 합니다. 고압 산소 치료는 효과적이지만 여전히 비용이 많이 들고 전문 센터로 제한됩니다. 이러한 비용은 저소득 지역에서의 접근을 제한하고 보험이 없는 환자의 치료를 지연시킵니다. 만성 손상에 대한 외과적 개입은 추가적인 재정적 부담을 가중시킵니다. 개발 도상국의 병원은 또한 훈련된 직원이나 압력 위험을 최소화할 수 있는 고급 환기 장치를 보유하지 못할 수 있습니다. 의료 예산이 긴축되면서, 상환 격차가 커져 고급 치료에 대한 접근이 어려워집니다. 높은 치료 비용은 비용에 민감한 지역에서 환자와 의료 시스템에 주요 장벽으로 남아 있으며, 시장 침투를 제한합니다.
지역 분석
북미
북미는 2024년 기압 외상 시장에서 약 38%의 점유율로 선두를 달렸습니다. ICU에서의 기계적 환기 채택, 높은 항공 여행 빈도, 잘 발달된 잠수 활동이 안정적인 사례 볼륨을 지원했습니다. 미국은 중환자 치료 환경에서 널리 사용되는 환기 장치로 인해 많은 압력 관련 귀 및 폐 부상을 기록했습니다. 고급 진단 영상 및 고압 산소 센터는 조기 발견 및 치료를 개선했습니다. ENT 및 호흡기 전문의 사이에서의 인식 증가와 강력한 보험 보장은 환자의 치료 접근성을 높였습니다. 이러한 요인들은 북미를 지역 수요의 주요 기여자로 유지했습니다.
유럽
2024년 유럽은 바로트라우마 시장의 약 29%를 차지했으며, 이는 높은 항공 밀도와 지중해 지역에서의 레크리에이션 다이빙 참여 증가에 의해 주도되었습니다. 독일, 프랑스, 이탈리아, 영국의 병원들은 귀와 폐 바로트라우마의 영상 기반 진단에 대한 지속적인 수요를 보고했습니다. 노령 인구에서의 인공호흡기 사용 확대는 폐 합병증을 증가시켜 진단 및 치료 요구를 높였습니다. 잘 확립된 고압산소 치료 시설과 강력한 임상 지침이 환자 관리를 지원했습니다. EU 내 여행 증가도 압력 관련 부상을 증가시켜 유럽을 주요 지역 기여자로 유지했습니다.
아시아 태평양
아시아 태평양은 2024년 시장의 약 22%를 차지했으며, 이는 항공 교통 증가, 관광 확장, 태국, 인도네시아, 호주와 같은 국가에서의 다이빙 활동 증가에 의해 지원되었습니다. 중환자 치료 인프라의 급속한 성장은 인공호흡기 관련 폐 바로트라우마 사례를 증가시켰습니다. 중국, 일본, 인도는 영상 센터에 대규모 투자를 하여 진단 정확도와 환자 보고를 증가시켰습니다. ENT 및 폐 전문의들 사이의 인식이 개선되어 귀 및 부비동 바로트라우마의 조기 치료를 장려했습니다. 해안 관광의 확장은 고압산소 치료 및 응급 치료 시설의 필요성을 강화하여 아시아 태평양을 빠르게 성장하는 지역으로 만들었습니다.
라틴 아메리카
라틴 아메리카는 2024년에 약 7%의 점유율을 차지했으며, 이는 브라질, 멕시코, 카리브해에서의 다이빙 관광 증가에 의해 지원되었습니다. ICU 용량 증가로 인해 기계적 환기 장치를 사용하는 환자가 증가하여 폐 바로트라우마 진단이 증가했습니다. 농촌 지역의 인식 부족은 조기 발견을 지연시켰지만, 도시 병원들은 영상 접근성과 전문의 가용성을 개선했습니다. 주요 도시의 항공 여행 회복은 빈번한 여행자들 사이에서 귀 바로트라우마 사례를 증가시켰습니다. 고압산소 치료 센터에 대한 투자는 적었지만 관광 지역에서 증가했습니다. 이러한 요인들은 라틴 아메리카를 작지만 꾸준히 확장되는 지역 시장으로 유지했습니다.
중동 및 아프리카
중동 및 아프리카 지역은 2024년에 약 4%의 시장 점유율을 차지했으며, 이는 UAE, 카타르, 사우디아라비아의 강력한 항공 네트워크에 의해 지원되었습니다. 높은 승객 교통량은 귀 및 부비동 바로트라우마 발생을 증가시켰습니다. 홍해 지역의 전문 다이빙 활동은 특히 이집트와 사우디아라비아에서 사례 수를 증가시켰습니다. ICU 현대화는 인공호흡기 관련 폐 바로트라우마의 탐지를 개선했지만, 아프리카 전역에서의 전반적인 접근성은 여전히 불균등했습니다. 제한된 영상 및 고압산소 치료 시설은 여러 국가에서 고급 치료를 제한했습니다. 제약에도 불구하고, 증가하는 의료 투자로 인해 지역 성장이 점진적으로 지원되고 있습니다.
시장 세분화:
유형별
- 귀 바로트라우마
- 폐 바로트라우마
- 눈
- 기타
진단별
- 영상
- 폐 기능 검사
- 맥박 산소 측정
- 기타
최종 사용자별
- 약물 치료
- 재압축 치료
- 수술
- 기타
지리별
- 북미
- 미국
- 캐나다
- 멕시코
- 유럽
- 독일
- 프랑스
- 영국
- 이탈리아
- 스페인
- 유럽 기타 지역
- 아시아 태평양
- 중국
- 일본
- 인도
- 대한민국
- 동남아시아
- 아시아 태평양 기타 지역
- 라틴 아메리카
- 브라질
- 아르헨티나
- 라틴 아메리카 기타 지역
- 중동 및 아프리카
- GCC 국가
- 남아프리카
- 중동 및 아프리카 기타 지역
경쟁 구도
바로트라우마 시장의 경쟁 구도에는 Johnson & Johnson Consumer Inc., Nutra Respiro, Mallinckrodt, Cipla Health Ltd., Church & Dwight Co., Inc., Centaur Pharmaceuticals, GSK plc, Bayer AG, Jabs Biotech Pvt. Ltd.와 같은 주요 기업들이 포함됩니다. 이들 기업은 압력 관련 부상을 치료하기 위해 사용되는 약물, ENT 케어 제품, 폐 지원 솔루션의 조합을 통해 입지를 강화합니다. 기업들은 경증 및 중등증 사례를 해결하는 충혈 완화제, 항염증 제형, 부비동 완화 제품을 제공하여 도달 범위를 확장합니다. 영상 및 진단 파트너십은 병원이 ICU 및 응급 상황에서 바로트라우마를 식별하는 정확성을 향상시키는 데 도움을 줍니다. 플레이어들은 또한 다이빙 및 항공 부상에 사용되는 고급 치료 용품으로 고압 센터를 지원합니다. 많은 기업들이 여행자와 다이버를 위한 인식 프로그램에 투자하여 환자들이 증상을 조기에 감지할 수 있도록 돕습니다. 항공 여행 증가, 다이빙 활동 증가, 병원 내 인공호흡기 사용 확대와 함께 경쟁이 계속 증가하며 강력한 제품 혁신과 더 넓은 서비스 네트워크를 장려합니다.
주요 플레이어 분석
- Johnson & Johnson Consumer Inc. (미국)
- Nutra Respiro (인도)
- Mallinckrodt (영국)
- Cipla Health Ltd. (인도)
- Church & Dwight Co., Inc. (미국)
- Centaur Pharmaceuticals (인도)
- GSK plc (영국)
- Bayer AG (독일)
- Jabs Biotech Pvt. Ltd. (인도)
최근 개발
- 2025년 11월, Jabs Biotech Pvt. Ltd. (인도) Jabs Biotech의 현재 공개 제품 목록에는 귀 관리와 비강 혼잡 완화에 일반적으로 사용되는 귀약과 비강 스프레이(OTC/OTC 스타일 제품)가 포함되어 있습니다.
- 2025년 10월, Cipla는 Breathefree UAE(첫 번째 단계)를 출시하여 UAE에 현지화된 이중 언어 웹사이트, 교육 비디오 및 현장 인식/참여 캠페인을 통해 흡입기 기술, 순응도 및 호흡기 질환 인식을 개선하기 위한 주요 호흡기 환자 지원 이니셔티브를 확장했습니다.
- 2025년 10월, Cipla는 다수의 예정된 호흡기 자산 출시에 대해 확인했습니다: Cipla는 2026년까지 4개의 주요 호흡기 자산을 시장에 출시할 계획을 발표했으며, 이는 호흡기 프랜차이즈를 강화하기 위한 광범위한 추진의 일환입니다. 이러한 파이프라인/출시 계획은 압력 관련 호흡기 합병증 관리와 관련된 폐/기도 치료에 대한 Cipla의 전략적 초점을 지원합니다.
보고서 범위
연구 보고서는 유형, 진단, 최종 사용자 및 지리적 기반의 심층 분석을 제공합니다. 주요 시장 플레이어를 자세히 설명하며, 그들의 비즈니스, 제품 제공, 투자, 수익원 및 주요 응용 분야에 대한 개요를 제공합니다. 또한, 보고서는 경쟁 환경, SWOT 분석, 현재 시장 동향 및 주요 동인과 제약에 대한 통찰력을 포함합니다. 더불어, 최근 몇 년간 시장 확장을 이끈 다양한 요인들을 논의합니다. 보고서는 시장 역학, 규제 시나리오 및 산업을 형성하는 기술 발전을 탐구합니다. 외부 요인과 글로벌 경제 변화가 시장 성장에 미치는 영향을 평가합니다. 마지막으로, 시장의 복잡성을 탐색하기 위한 신규 진입자 및 기존 기업에 대한 전략적 권장 사항을 제공합니다.
미래 전망
- 매년 증가하는 글로벌 항공 여행과 함께 시장은 성장할 것입니다.
- 중환자실에서의 기계적 환기 사용이 확대되어 폐압손상의 사례가 증가할 것입니다.
- 고급 영상 도구에 대한 접근성이 넓어짐에 따라 조기 진단율이 향상될 것입니다.
- 이비인후과 클리닉은 귀 및 부비동 압력 손상에 대한 빠른 치료 경로를 채택할 것입니다.
- 주요 다이빙 및 관광 지역에서 고압 산소 센터가 확장될 것입니다.
- 기업들은 폐 손상 위험을 줄이기 위해 더 안전한 환기 기술에 투자할 것입니다.
- 다이버와 빈번한 비행자를 위한 인식 프로그램이 예방적 관리를 지원할 것입니다.
- 제약 회사들은 개선된 비강, 부비동 및 항염증 제품을 출시할 것입니다.
- AI 기반 진단 지원이 임상 의사가 압력 손상을 더 정확하게 감지하는 데 도움을 줄 것입니다.
- 신흥 시장은 의료 투자 증가와 함께 압력 손상 치료 역량을 강화할 것입니다.
무료 샘플 요청
세부 정보를 입력하시면 무료 샘플 보고서를 보내드립니다.
- Sample data tables & charts
- Research methodology
이 보고서의 맞춤 버전이 필요하신가요?
범위, 지역 또는 세그먼트를 원하시는 대로 맞춤 조정해 드립니다.
- 지역/세그먼트 맞춤 설정
- 분석가 팀과의 직접 소통
자주 묻는 질문
현재 Barotrauma 시장의 규모는 얼마이며, 2032년에는 예상 규모가 얼마인가요?
2025년과 2032년 사이에 바로트라우마 시장이 성장할 것으로 예상되는 연평균 성장률은 얼마입니까?
2024년 바로트라우마 시장에서 어떤 세그먼트가 가장 큰 점유율을 차지했습니까?
Barotrauma 시장의 성장을 촉진하는 주요 요인은 무엇인가요?
바로트라우마 시장의 주요 기업은 누구인가요?
어느 지역이 바로트라우마 시장에서 가장 큰 점유율을 차지했습니까?
목차
Chapter 1. 보고서 개요
- 1.1 보고서 설명 및 목적
- 1.1.1 보고서 제목 및 시장 정의
- 1.1.2 고유 판매 제안(USP) 및 핵심 차별화 요소
- 1.1.3 이해관계자를 위한 가치 제안
- 1.2 조사 목적
- 1.2.1 시장 규모 산정 목표 (물량 및 매출)
- 1.2.2 세분화 목표
- 1.2.3 경쟁 정보 목표
- 1.2.4 예측 및 시나리오 목표
- 1.3 보고서 범위
- 1.3.1 바로트라우마 마켓 범위 – 포함되는 유형 및 하위 유형
- 1.3.2 지리적 범위 – 포함 지역 및 국가
- 1.3.3 과거 기간, 기준연도 및 예측 기간 (2024, 2032년까지 예측)
- 1.3.4 포함 및 제외 사항
- 1.4 HS코드 및 분류 체계
- 1.5 통화, 단위 및 가격 산정 기준
- 1.6 대상 이해관계자
- 1.7 한계점 및 가정 사항
Chapter 2. 요약(Executive Summary)
- 2.1 글로벌 바로트라우마 마켓 시장 스냅샷
- 2.1.1 시장 규모 – 과거 (2024) 및 예측 (2024-2032) (2024: USD 7.14 billion → 2032: USD 12.65 billion)
- 2.1.2 물량 및 매출 – 글로벌 합계
- 2.1.3 주요 시장 하이라이트 – 핵심 사실 5가지
- 2.2 바로트라우마 마켓 시장 세분화 스냅샷
- 2.2.1 지역별 시장 구성 – 2024년 대비 2032년
- 2.3 경쟁 현황 스냅샷
- 2.3.1 매출 점유율 상위 10개사 – 2024년
- 2.3.2 물량 점유율 상위 10개사 – 2024년
- 2.3.3 최근 전략적 동향 (최근 18개월 요약)
- 2.4 주요 투자 하이라이트 및 전략적 결론
Chapter 3. 바로트라우마 마켓 시장 동향 및 산업 분석
- 3.1 시장 개요 및 배경
- 3.1.1 자동차 밸류체인 내 바로트라우마 마켓 시장의 위치
- 3.1.2 OEM 시장과 교체(애프터마켓) 시장 동향 비교
- 3.1.3 지역별 시장 성숙도 및 발전 단계
- 3.2 바로트라우마 마켓 시장 성장 동인
- 3.3 바로트라우마 마켓 시장 억제 요인 및 과제
- 3.4 바로트라우마 마켓 시장 기회 요인
- 3.5 포터의 5가지 경쟁요인 분석
- 3.5.1 신규 진입자의 위협
- 3.5.2 공급자의 교섭력
- 3.5.3 구매자의 교섭력
- 3.5.4 대체재의 위협
- 3.5.5 경쟁 강도 – 경쟁 심화도 평가
- 3.6 바로트라우마 마켓 밸류체인 분석
- 3.6.1 업스트림 – 원자재/투입재 공급업체
- 3.6.1.1 원자재/투입재 1
- 3.6.1.2 원자재/투입재 2
- 3.6.1.3 원자재/투입재 3
- 3.6.2 미드스트림 – 생산/제조/서비스 제공
- 3.6.2.1 생산/공정 개요
- 3.6.2.2 제조사별 주요 생산시설 위치 및 생산능력
- 3.6.3 다운스트림 – 유통 및 최종 소비자
- 3.6.3.1 주요 채널 – B2B/OEM
- 3.6.3.2 보조 채널 – 딜러, 소매, 온라인, 직판
- 3.6.4 밸류체인 수익성 분석
- 3.6.1 업스트림 – 원자재/투입재 공급업체
- 3.7 PESTEL 분석
- 3.7.1 정치적 요인
- 3.7.2 경제적 요인
- 3.7.3 사회적 요인
- 3.7.4 기술적 요인
- 3.7.5 환경적 요인
- 3.7.6 법적 요인
- 3.8 바로트라우마 마켓 공급망 분석
- 3.8.1 원자재/투입재 공급 리스크 평가
- 3.8.2 제조 집중 리스크 (지리적 편중)
- 3.8.3 무역 disruption 영향 분석
- 3.9 규제 및 정책 동향
참고: 규제 및 정책 동향 섹션은 시장, 바로트라우마 마켓 카테고리, 지역 및 조사 범위에 대한 적용 가능성을 기준으로 규제를 다룹니다. 사업 운영, 컴플라이언스, 무역, 지속가능성 또는 시장 접근성에 중대한 영향을 미치는 규제 체계만 상세히 분석합니다.
Chapter 4. 주요 투자 유망 분야 및 기회 분석
- 4.1 바로트라우마 마켓 시장 매력도 분석
- 4.1.1 지역별 – 투자 매력도 매트릭스 (물량×CAGR)
- 4.2 절대 매출 성장 기회
- 4.2.1 지역별 – 2032년까지의 절대 금액(달러) 성장
- 4.3 증분 물량 기회
- 4.3.1 지역별 – 2032년까지의 증분 물량
- 4.3.2 Segment – 증분 물량
- 4.4 신흥 서브마켓 기회 심층 분석 (해당 시)
- 4.5 신흥 시장 기회 스코어카드
- 4.5.1 미국
- 4.5.2 유럽
- 4.5.3 아시아
- 4.5.4 중동 및 아프리카
참고: 신흥 시장 기회 스코어카드는 관련성 및 전략적 중요도에 따라 포함됩니다. 기재된 지역은 예시이며 데이터 확보 여부와 시장 상황에 따라 달라질 수 있습니다.
Chapter 5. 바로트라우마 마켓 수출입 분석 및 무역 흐름
- 5.1 글로벌 무역 개요
- 5.1.1 국가별 글로벌 수출 금액 (2024)
- 5.1.2 국가별 글로벌 수출 물량 (2024)
- 5.1.3 국가별 글로벌 수입 금액 (2024)
- 5.1.4 국가별 글로벌 수입 물량 (2024)
- 5.1.5 국가별 순 무역수지 (2024)
- 5.2 수출 분석 – Segment
- 5.2.1 유형 1 (HS코드)
- 5.2.2 유형 2 (HS코드)
- 5.2.3 유형 3 (HS코드)
- 5.2.4 유형 4 (HS코드)
- 5.2.5 유형 5 (HS코드)
- 5.3 수입 분석 – Segment
- 5.3.1 유형 1 (HS코드)
- 5.3.2 유형 2 (HS코드)
- 5.3.3 유형 3 (HS코드)
- 5.3.4 유형 4 (HS코드)
- 5.3.5 유형 5 (HS코드)
- 5.4 평균 거래 단가
- 5.4.1 평균 수출 가격 – Segment 및 국가별
- 5.4.2 평균 수입 가격 – Segment 및 수입 원산지 국가별
- 5.4.3 가격 추이 (2024)
- 5.5 주요 무역 경로 분석
- 5.5.1 무역 경로 1
- 5.5.2 무역 경로 2
- 5.5.3 무역 경로 3
- 5.5.4 무역 경로 4
- 5.5.5 무역 경로 5
- 5.6 무역 정책 영향 평가
- 5.6.1 미국 반덤핑 관세 및 통상법 301조 관세
- 5.6.2 EU 관세동맹 영향
- 5.6.3 주요 자유무역협정
- 5.6.4 USMCA 원산지 규정
참고: 무역 정책 분석은 바로트라우마 마켓 시장과 관련이 있는 경우에만 포함됩니다.
Chapter 6. 경쟁 환경 및 기업 벤치마킹
- 6.1 바로트라우마 마켓 시장 집중도 및 구조
- 6.1.1 허핀달-허쉬만 지수(HHI) – 년 대비 2024년
- 6.1.2 Tier 1·Tier 2·Tier 3 시장 구조
- 6.1.3 글로벌·지역·로컬 플레이어 동향
- 6.2 바로트라우마 마켓 시장 점유율 분석 – 2024년
- 6.2.1 기업별 글로벌 매출 점유율
- 6.2.2 기업별 글로벌 물량 점유율
- 6.2.3 지역별 매출 점유율
- 6.2.4 시장 점유율 변화 추이 (년 대비 2024년)
- 6.2.5 기업별 OEM 부문 점유율
- 6.2.6 기업별 교체(애프터마켓) 부문 점유율
- 6.3 생산/공급 능력 및 설비 분석
- 6.3.1 글로벌 설치 생산능력
- 6.3.2 가동률
- 6.3.3 생산/산출 물량
- 6.3.4 생산시설 위치 및 생산능력 맵
- 6.3.5 생산능력 증설 계획
- 6.4 바로트라우마 마켓 경쟁 벤치마킹 매트릭스
- 6.4.1 매출·물량·CAGR·수익성 비교
- 6.4.2 채널별 매출 구성
- 6.4.3 지역별 매출 비중
- 6.4.4 연구개발(R&D) 투자 강도
- 6.4.5 지속가능성 성숙도
- 6.5 바로트라우마 마켓 분야 전략적 동향 (최근 24개월)
- 6.5.1 인수합병(M&A) 및 사업 매각
- 6.5.2 신규 바로트라우마 마켓 출시
- 6.5.3 생산시설 확장
- 6.5.4 전략적 제휴, 합작투자 및 파트너십
- 6.5.5 유통망 확대 및 시장 진입
- 6.5.6 지속가능성 및 ESG 활동
- 6.6 경쟁 전략 매핑
- 6.6.1 리더·도전자·추종자·틈새 기업 분류
- 6.6.2 가격 전략 비교
- 6.6.3 채널 전략 매트릭스
참고: 전략적 동향은 중요성 및 신뢰할 수 있는 정보의 확보 여부에 따라 포함됩니다.
Chapter 7. 글로벌 바로트라우마 마켓 시장 – 유통 채널별
- 7.1 부문 개요
- 7.1.1 채널별 물량 및 매출 구성 (2024년 및 2032년)
- 7.1.2 채널 구성비 변화 추이 (2024-2032)
Chapter 8. 지역별 시장 분석 – 글로벌 개요
- 8.1 글로벌 지역별 개요
- 8.1.1 지역별 물량 점유율
- 8.1.2 지역별 매출 점유율
- 8.1.3 지역별 물량
- 8.1.4 지역별 매출
- 8.1.5 2032년까지의 지역별 예측
- 8.2 지역 간 부문 교차 분석
- 8.2.1 유통 채널별
- 8.2.2 브랜드/가격대별
Chapter 9. 북미 바로트라우마 마켓 시장
- 9.1 미국
- 9.2 캐나다
- 9.3 멕시코
Chapter 10. 유럽 바로트라우마 마켓 시장
- 10.1 독일
- 10.2 프랑스
- 10.3 이탈리아
- 10.4 영국
- 10.5 스페인
- 10.6 폴란드
- 10.7 러시아
- 10.8 네덜란드
- 10.9 벨기에
- 10.10 스웨덴
- 10.11 덴마크
- 10.12 노르웨이
- 10.13 기타 유럽
Chapter 11. 아시아태평양 바로트라우마 마켓 시장
- 11.1 중국
- 11.2 인도
- 11.3 일본
- 11.4 한국
- 11.5 태국
- 11.6 인도네시아
- 11.7 베트남
- 11.8 말레이시아
- 11.9 호주
- 11.10 기타 아시아태평양
Chapter 12. 라틴아메리카 바로트라우마 마켓 시장
- 12.1 브라질
- 12.2 아르헨티나
- 12.3 콜롬비아
- 12.4 칠레
- 12.5 기타 라틴아메리카
Chapter 13. 중동 바로트라우마 마켓 시장
- 13.1 사우디아라비아
- 13.2 아랍에미리트
- 13.3 튀르키예
- 13.4 이스라엘
- 13.5 이란
- 13.6 기타 중동
Chapter 14. 아프리카 바로트라우마 마켓 시장
- 14.1 남아프리카공화국
- 14.2 이집트
- 14.3 나이지리아
- 14.4 모로코
- 14.5 기타 아프리카
Chapter 15. 바로트라우마 마켓 기업 프로필
- 15.1 [기업 01]
- 15.1.1 기업 개요
- 15.1.2 주요 경영진
- 15.1.3 제품 및 서비스 포트폴리오
- 15.1.4 재무 실적
- 15.1.5 핵심 시장 및 지역별 사업 현황
- 15.1.6 최근 동향 및 전략적 이니셔티브
참고: 기업 프로필 목록은 예비 목록이며 조사 결과, 시장 동향, 데이터 확보 여부 및 고객 요구사항에 따라 변경될 수 있습니다.
Chapter 16. 부록
- 부록 A – 약어 및 두문자어 목록
- 부록 B – 산업 분류 코드 참조 – 전체 시리즈
- 부록 C – 생산 및 생산능력 데이터표
- 부록 D – 최종 용도 및 수요 기초 데이터표
- 부록 E – 소비량 및 교체율 가정
- 부록 F – 평균판매가격(ASP) 참조표
- 부록 G – 제조 및 생산시설 데이터베이스
- 부록 H – 수출입 데이터표
- 부록 I – 규제 요약표
- 부록 J – 1차 조사 참여자 목록 (익명 처리)
- 부록 K – 1차 조사 설문지 프레임워크
- 부록 L – 데이터 출처 및 참고문헌
- 부록 M – 시장 규모 편차 및 출처 비교
Chapter 17. 조사 방법론
- 17.1 조사 프레임워크 및 기본 철학
- 17.2 2차 조사 – 자료원, 우선순위 및 데이터 추출
- 17.3 데이터 모델링 – 상향식·하향식 시장 규모 산정
- 17.4 1차 조사 – 이해관계자 체계, 조사 소요시간(LOI) 및 표본 수
- 17.5 예측 방법론 – 회귀분석, 시나리오 분석 및 민감도 분석
- 17.6 품질 관리 – 4단계 검증 프레임워크
- 17.7 한계점 및 표준 가정 사항
- 17.8 면책 조항
